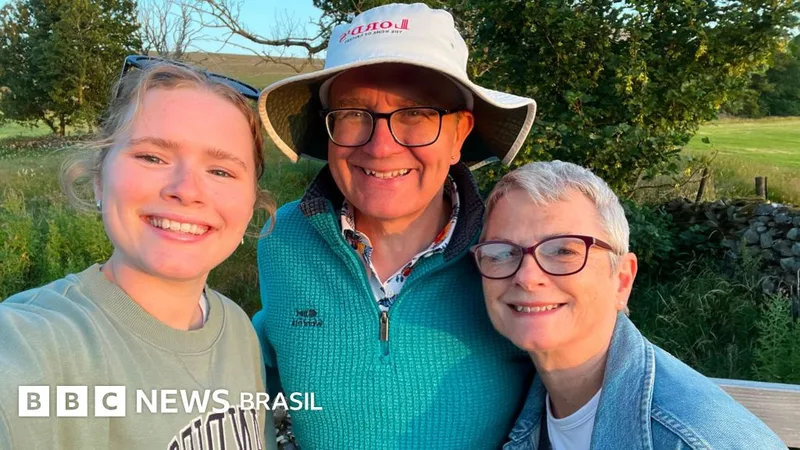
Sarah Moorhouse, de 64 anos, decidiu usar a previdência privada para viajar e fazer o que gosta durante a aposentadoria, em vez de preservar o patrimônio para as duas filhas. O marido, Geoff, compartilha da escolha: o casal viaja quatro ou cinco vezes por ano e gasta centenas de libras em cada viagem.
Eles costumam visitar a Escócia, Cambridgeshire e o Lake District, além de planejarem uma viagem para Norfolk. Recentemente, venderam um conversível Sunbeam Alpine e compraram um Mazda MX-5, modelo esportivo de dois lugares.
“Só se vive uma vez”, afirma Sarah. Ela diz que passou a valorizar mais o presente depois de começar a frequentar funerais de amigos e conhecidos. Para ela, a vida deve ser aproveitada enquanto for possível.
Mudança na relação com a herança
Sarah e Geoff fazem parte de uma tendência observada em diferentes países. Um relatório divulgado em março pela Standard Life aponta que 15% dos pais britânicos com filhos de todas as idades planejam priorizar o uso do próprio dinheiro durante a aposentadoria, em vez de deixar uma herança.
Nos Estados Unidos, 20% das pessoas esperavam receber uma herança dos pais no ano passado, ante 25% em 2024, segundo um estudo da Northwestern Mutual.
Uma das filhas do casal, Poppy, disse que prefere ver os pais aproveitando a vida. “Nunca passou pela minha cabeça que eu receberia dinheiro quando meus pais morressem”, afirmou. Ela considera que seria melhor os pais fazerem o que quiserem com o dinheiro.
Mike Ambery, diretor de aposentadoria e poupança da Standard Life, relaciona a mudança no Reino Unido ao desaparecimento dos planos baseados no salário final, que garantiam pagamentos mensais durante toda a vida do aposentado. No lugar deles, cresceram os planos de contribuição definida, cujos recursos podem acabar.
Ambery também afirma que muitos aposentados querem aproveitar a vida depois de anos de trabalho. Nem todos, porém, têm condições financeiras para isso. No Reino Unido, 16% da população aposentada vive na pobreza, segundo a Joseph Rowntree Foundation. Nos Estados Unidos, a taxa é de 15,4%.
Viagens e trabalhos extras
Karen Green, de 60 anos, vive na Provença, no sul da França, há 11 anos. Ela gasta mais de US$ 13 mil (R$ 67 mil) por ano em viagens e diz aos filhos que provavelmente não deixará uma herança.
Karen se considera semiaposentada e complementa a previdência privada com trabalhos de consultoria empresarial. Além dessas rendas, 40% de seus recursos vêm do aluguel de um imóvel. Ela diz que não se considera uma gastadora, mas gosta de encontrar boas ofertas.
Neste ano, Karen fez um retiro de ioga no Marrocos e planeja viajar para o Vietnã e Laos entre outubro e novembro. Assim como Sarah, ela só poderá receber a aposentadoria pública britânica aos 67 anos.
O benefício básico no Reino Unido é de US$ 16,7 mil (R$ 86 mil) por ano para quem atingiu a idade de aposentadoria pública depois de abril de 2016. Nos Estados Unidos, o benefício público máximo anual para quem se aposenta aos 67 anos é de US$ 49.824 (cerca de R$ 257 mil). A partir dos 62 anos, é possível optar por um valor menor.
Matthew Loveless, vice-presidente da Northwestern Mutual, afirma que aposentados devem ser sinceros com os filhos adultos, especialmente quando eles podem estar contando com uma herança.
Sarah diz que pretende deixar alguma coisa para as filhas, mas continua planejando as próximas férias. “Trabalhei duro a vida toda e acho que mereço ter um pouco de tempo livre e poder fazer coisas de que gosto.”